


MariBank PH (SeaBank)
4,920.58K Arvustused
Rakenduse andmed
- Versioon
- 3.26.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- MariBank Philippines, Inc.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsi koostas AppCompare
Kui ma hindan pangarakendust, vaatan ma lisaks kujundusele ka seda, kuidas see päriselt mobiilses elus töötab: kas vajalik info avaneb mõistliku ootamise järel, mida teen siis, kui levi on nõrk, ja kui palju peab kasutaja ühenduse taastumist taga ajama. MariBank PH on Filipiinidele suunatud finantsrakendus, mille on loonud MariBank Philippines, Inc. Minu mulje on, et selle väärtus peitub eelkõige igapäevaste pangatoimingute koondamises telefoni, mitte selles, et see püüaks olla universaalne lahendus igale rahaga seotud vajadusele.
Rakendus on tasuta, mõeldud PEGI 3 vanuseklassile ning töötab Androidi seadmetes alates versioonist 6.0. See teeb selle potentsiaalselt kättesaadavaks ka kasutajatele, kelle telefon ei ole uus. Samal ajal ei tähenda madalam süsteeminõue automaatselt, et kasutuskogemus on igas olukorras ühesugune: pangateenuse puhul sõltub palju ühendusest, seadme jõudlusest ja sellest, kui kiiresti saab kasutaja vajaliku kinnituse või kontoandmed kätte.
Milline on MariBank PH päriselus kasutades?
Esimesel vaatamisel mõjub MariBank PH pigem praktilise tööriista kui liigse lisavidinatega finantsrakendusena. See on oluline, sest pangarakendust avatakse tavaliselt kindla eesmärgiga: kontrollida rahaasju, teha vajalik toiming või saada selgust, kas tehing on läbi läinud. Mulle sobib sellise rakenduse juures see, kui põhitegevus ei kao liigse visuaalse müra sisse.
Rakenduse arendaja MariBank Philippines, Inc. on suunanud selle Filipiinide kasutajatele ning ka nimi “MariBank PH” annab sihtriigi kohe kätte. Seetõttu ei vaataks ma seda kui juhuslikku rahakotiäppi, mida võiks samamoodi kasutada ükskõik millises riigis. Selle mõistlik kasutuskoht on inimene, kelle igapäevased rahaasjad on seotud Filipiinide panganduskeskkonnaga ja kes soovib oma pangateenusele mobiilset ligipääsu.
Rakendus on kogunud 4,9 keskmise hinnangu ning üle kümne miljoni paigalduse. Need arvud näitavad laia kasutajaskonda ja seda, et tegemist ei ole väikese katseprojektiga. Mina ei võtaks neid siiski automaatse soovitusena: kõrge hinnang ütleb, et paljud kasutajad on üldmuljega rahul, kuid sinu otsus peaks sõltuma sellest, kas rakendus sobib sinu pangandusvajaduste ja ühendusoludega.
Ühendus ei ole siin kõrvaldetail
Finantsrakenduse puhul on internetiühendus osa kasutuskogemusest, isegi kui kasutaja sellele tavaliselt ei mõtle. Kontoandmete laadimine, tehingu oleku kontrollimine ja turvalise toimingu lõpuleviimine eeldavad, et telefon saab teenusega suhelda. Kui olen kiire Wi-Fi või stabiilse mobiilse andmeside peal, tundub rakenduse kasutamine loomulik. Nõrgema levi korral muutub iga laadimishetk aga palju tähtsamaks.
See mõjutab eriti olukordi, kus olen poes, transpordis või hoones, kus signaal kõigub. Kui tahan enne maksmist saldo üle vaadata, ei ole mul palju kasu ilusast avalehelt, mis ei jõua andmeid kuvada. Seepärast soovitan enne kodust lahkumist kontrollida olulised rahaasjad üle, mitte jätta saldo või vajaliku tehingu kinnitamist hetkele, mil ühendus võib olla ebakindel.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Oluline on eristada kahte asja: rakenduse avamine ja pangateenuse kasutamine ei ole sama. Telefonis võib rakenduse ikoon või varasem vaade olla kättesaadav, kuid värske finantsinfo ja toimingu kinnitamine vajavad teenusega ühendust. Ma ei planeeriks MariBank PH kasutamist viisil, mis eeldab, et kõik toimingud saavad valmis ilma võrguta.
Kolm mobiilset olukorda, kus kasutusviis loeb
Esimene praktiline olukord on igapäevane ost. Kui olen kassas ja tahan enne maksmist veenduda, et raha jätkub, avan rakenduse pigem mõni hetk varem, mitte alles siis, kui järjekord liigub. See väike harjumus vähendab survet, sest ühenduse aeglustumine ei juhtu kõige ebamugavamal hetkel. Samuti annab see võimaluse märgata, kui telefon on kogemata mobiilse andmeside asemel ebastabiilse Wi-Fi külge jäänud.
Teine olukord on liikumine linnas või piirkonnas, kus levi vaheldub. Sellisel juhul ei tasu alustada olulist pangatoimingut sõidu ajal või vahetult enne kohta, kus ühendus tavaliselt katkeb. Kui toiming on ajakriitiline, jätaksin sellele varuaja ja hoiaksin telefoni akut piisavalt laetuna. Pangarakendusest ei ole palju abi, kui telefon lülitub enne kinnitamist välja.
Kolmas olukord on tööpäeva või õpingute vaheline kiire kontroll. Siin on rakenduse tugevus mugavus: telefoni saab kasutada hetkel, mil arvutit ei ole käepärast. Samas võib väike ekraan muuta detailide kontrollimise tülikaks, eriti kui püüan võrrelda mitut kirjet või meenutada, mille eest konkreetne summa maksti. Kiireks ülevaateks sobib mobiil paremini kui pikaks finantsanalüüsiks.
Kui laadimine ebaõnnestub või ühendus katkeb
Minu jaoks on tähtis, et kasutaja ei satuks ühendusprobleemi korral paanikasse ega kordaks toimingut mõtlemata. Kui ekraan jääb laadima või rakendus kaotab ühenduse pärast nupu vajutamist, ei alustaks ma kohe sama tegevust uuesti. Esmalt kontrolliksin, kas ühendus taastub, ja vaataksin seejärel üle, kas toimingu olek on muutunud. Topelttegemine võib tekitada segadust isegi siis, kui algne katse lõpuks ebaõnnestus.
Praktiline töövoog on lihtne: peatu, kontrolli levi või vaheta ühendust, ava rakendus uuesti ja vaata kõigepealt olekut, mitte ära tee kohe uut toimingut. Kui telefonis on vähe vaba mälu või rakendus reageerib aeglaselt, sulgeksin teised rasked rakendused ja prooviksin uuesti alles siis. See ei lahenda võrgu katkestust, kuid aitab eristada ühenduse probleemi seadme koormusest.
Rakenduse versioon on 3.26.0, seega tasub kasutajal hoida installitud versioon ajakohasena, kui seadme rakendusepood pakub uuendust. Uuendamine ei muuda kehva levi tugevaks, kuid vananenud rakendus võib lisada omaette tõrkeid. Enne olulist reisi või päeva, mil pangateenust kindlasti vaja läheb, kontrolliksin üle nii rakenduse toimimise kui ka telefoni süsteemi sobivuse.
Kui probleem kordub ainult ühes kindlas võrgus, prooviksin teist ühendust. Kui see kordub eri võrkudes ja eri aegadel, ei käsitleks ma seda enam lihtsalt juhusliku leviprobleemina. Siis on mõistlik pöörduda MariBanki ametliku toe poole ning kirjeldada täpselt, millal tõrge tekkis, mida ekraan näitas ja kas probleem puudutas sisselogimist, andmete laadimist või toimingu kinnitamist. Täpne kirjeldus aitab rohkem kui üldine märkus, et “rakendus ei tööta”.
Andmeside kasutamine ja privaatsusteadlik harjumus
Kui kasutan finantsrakendust mobiilse andmeside kaudu, eelistan teha seda teadlikult. Tavaline konto kontroll ei pruugi tunduda suure andmemahuga tegevusena, kuid kasutaja ei peaks eeldama, et iga laadimine on täiesti tähtsusetu, eriti piiratud paketiga. Mõistlik on jälgida telefoni enda andmekasutuse ülevaadet ja vältida pangatoimingute tegemist olukorras, kus ühendus on ebastabiilne ning rakendus peab korduvalt uuesti laadima.
Turvalisuse mõttes eelistan MariBank PH kasutada oma mobiilse andmeside või usaldusväärse koduse Wi-Fi kaudu. Avalikus võrgus ei teeks ma rahaga seotud toiminguid lihtsalt mugavusest, eriti kui telefon on ühendunud automaatselt tundmatu võrguga. See ei ole rakenduse eripära, vaid üldine pangandusharjumus: ühenduse mugavus ei tohiks olla tähtsam kui kontroll selle üle, millise võrgu kaudu teenust kasutan.
Samuti ei jätaks ma pangarakendust avalikult avatud ekraanile ega annaks telefoni hetkekski inimesele, keda ma ei usalda. Kui kasutan telefoni reisil või rahvarohkes kohas, lukustan ekraani kohe pärast toimingu lõpetamist. Need sammud ei muuda rakendust kiiremaks, kuid vähendavad olukordi, kus ühendus on korras, ent kasutaja enda käitumine muudab kontoandmed tarbetult nähtavaks.
Andmeside säästmine ei tähenda, et peaksin olulise toimingu tegemist lõputult edasi lükkama. Pigem planeerin kontrollid: saldo enne kodust lahkumist, vajalikud kinnitused rahulikus kohas ja tehingu oleku ülevaatus pärast ühenduse taastumist. Selline rutiin on eriti kasulik inimesele, kes liigub palju piirkondades, kus mobiililevi ei ole ühtlane.
Kellele see rakendus sobib?
MariBank PH sobib kõige paremini Filipiinide kasutajale, kes tahab oma pangandust telefonis hallata ja hindab kiiret ligipääsu ilma arvutit avamata. See on praktiline valik inimesele, kes kontrollib rahaasju päeva jooksul lühikeste hetkedena: enne ostu, pärast sissetulekut või siis, kui on vaja tehingu seis üle vaadata.
See võib olla hea lahendus ka kasutajale, kelle Android-telefon ei ole uus, sest miinimumnõue on Android 6.0. Siiski vaataksin lisaks süsteemiversioonile ka telefoni üldist seisukorda. Kui seade on väga aeglane, aku nõrk või salvestusruum peaaegu täis, ei pruugi pangarakenduse kasutamine tunduda mugav isegi siis, kui telefon vastab tehnilisele miinimumile.
Teisalt ei soovitaks ma seda pimesi inimesele, kes vajab peamiselt mitme panga kontode koondvaadet, põhjalikku eelarvestamist või väga üksikasjalikku finantsplaneerimist. MariBank PH on pangarakendus, mitte minu hinnangul asendus spetsiaalsele eelarvetööriistale. Kui sinu peamine eesmärk on võrrelda eri pankade kulusid ühes vaates, võib eraldi rahahaldusrakendus või sinu põhipanga veebikeskkond paremini sobida.
Samuti peaks ettevaatlik olema kasutaja, kes viibib sageli ilma toimiva ühenduseta ja vajab pangateenust just nendes hetkedes. Ma ei ehitaks oma rahaasjade korraldust eeldusele, et rakendus töötab täielikult võrguühenduseta. Olulised toimingud planeeriksin alati ajale ja kohta, kus telefon saab teenusega stabiilselt suhelda.
Võrdlus tavapäraste alternatiividega
Võrreldes pangakontoris käimisega on MariBank PH selgelt mugavam igapäevase kontrolli jaoks. Telefon on tavaliselt käepärast, mistõttu ei pea ma lihtsa küsimuse pärast eraldi aega broneerima ega järjekorras seisma. Selle mugavuse hind on sõltuvus seadmest, ühendusest ja kasutaja enda valmisolekust probleemide korral rahulikult tegutseda.
Võrreldes arvuti veebipangaga on mobiilirakendus kiirem väikeste toimingute jaoks, kuid telefoniekraanil on vähem ruumi. Arvutis on lihtsam pikemalt süveneda, dokumente võrrelda või mitut akent korraga kasutada. Mina kasutaksin MariBank PH-d igapäevaseks ligipääsuks ja veebikeskkonda siis, kui ülesanne nõuab rohkem tähelepanu või suuremat ekraani.
Võrreldes üldise digitaalse rahakotiga on pangarakenduse eelis see, et kasutaja ei pea oma rahaasjade jaoks tingimata eraldi maksekeskkonda vahendajaks võtma. Samas sõltub sobivus sellest, milliseid teenuseid inimene tegelikult vajab. Kui tema elu keerleb peamiselt kiirete väikemaksete ümber, võib rahakott tunduda otstarbekam; kui tähtis on pangasuhte mobiilne haldamine, on MariBank PH loogilisem valik.
Kõige kasulikum alternatiiv ei ole alati teine rakendus. Mõnikord on parem kombineerida MariBank PH telefoni kiireks kontrolliks, arvutit põhjalikumaks vaatamiseks ja lihtsat eelarvetabelit kulude jälgimiseks. Nii ei sunnita ühte rakendust tegema kolme eri tööriista tööd.
Mida kasutaja peaks enne paigaldamist läbi mõtlema?
Esimene küsimus on asukoht: kas sinu pangandus on seotud Filipiinidega? Kui ei, ei pruugi rakendus olla sinu jaoks praktiline, isegi kui selle hinnang ja paigalduste arv on muljetavaldavad. Teine küsimus on ühendus: kas sul on tavaliselt stabiilne mobiilne andmeside või Wi-Fi, kui vajad pangateenust? Kolmas on kasutusviis: kas tahad kiiret mobiilset ligipääsu või hoopis põhjalikku raha planeerimise keskkonda?
Samuti kontrolliksin, kas telefonis töötab Android 6.0 või uuem ning kas seadmel on piisavalt vaba ruumi ja akut. Need ei ole keerulised ettevalmistused, kuid pangarakenduse puhul on halb hetk avastada sobimatus alles siis, kui makse või konto kontroll on kiireloomuline.
Kui paigaldan rakenduse, teeksin esimesed toimingud rahulikus kohas, kus saan ühendust vahetada ja vajadusel abi otsida. Ma ei testiks uut pangarakendust esimest korda lennujaama järjekorras või kohas, kus levi pidevalt kaob. Kui põhivoog töötab, kujuneb edasine kasutamine palju kindlamaks.
Minu kõige praktilisem soovitus on luua endale väike ühenduse varuplaan: tea, milline võrk sinu tavapärases asukohas paremini töötab, ära korda ebaselge olekuga tehingut automaatselt ja kontrolli rakendust enne päeva, mil seda kindlasti vaja läheb. Need on lihtsad sammud, kuid just need eristavad mugavat pangarakenduse kasutamist närvilisest katsetamisest.
Väike rutiin, mis aitab kuu rahaasju selgemana hoida
Ma kasutaksin rakendust pigem mitme lühikese kontrollina kui ühe pika õhtuse ülevaatusena. Näiteks pärast tavapärast sissetulekut vaataksin konto seisu üle, seejärel kontrolliksin enne suuremat ostu, kas arvestatud summa sobib minu plaaniga. Nii ei muutu kiire pilk kontole väikeseks, kuid ebamääraseks finantsanalüüsiks keset päeva.
Kui märkan tehingut, mille otstarvet ma hiljem ei pruugi mäletada, panen selle kohe enda jaoks kirja mõnes privaatses märkmes või eelarvetabelis. See on kasulik töövoog, sest pangarakendus aitab mul kontot jälgida, kuid ostu isiklik tähendus ja kuu eelarve vajavad vahel eraldi konteksti. Ma ei eeldaks, et üks pangarakendus asendab mu enda arvestust.
Kui rahaasju korraldavad mitu inimest
Kui pereliikmed või elukaaslased jagavad igapäevaseid kulusid, tasub enne kasutuselevõttu kokku leppida, kes milliseid tehinguid kontrollib ja kuidas ühiseid kulusid arvestatakse. Ma ei jagaks sisselogimisandmeid lihtsalt selleks, et kõigil oleks mugavam; parem on järgida panga ametlikke kasutusviise ning hoida iga inimese ligipääs turvalisena. Rakendus võib olla ühe inimese kiire tööriist, kuid ühine eelarve vajab omavahelist kokkulepet.
Sellise koostöö puhul on oluline ka tehingu kontrollimise järjekord. Kui üks inimene teeb toimingu ja teine vaatab hiljem kontoseisu, võiksid nad teada, millal muudatus peaks nähtavale ilmuma, selle asemel et sama makset uuesti proovida. See lihtne kokkulepe aitab vältida segadust olukorras, kus ühendus või värskendamine võtab oodatust kauem.
Minu lõplik hinnang ühenduse vaatenurgast
MariBank PH jätab mulle tugeva esmamulje kui Filipiinide kasutajale mõeldud mobiilne finantsrakendus, mis sobib eelkõige kiireteks igapäevasteks pangatoiminguteks. Kõrge 4,9 keskmine hinnang ja üle kümne miljoni paigalduse suurune kasutajaskond annavad põhjust seda tõsiselt võtta, kuid minu soovitus sõltuks ikkagi sinu asukohast, pangandusvajadusest ja ühenduse kvaliteedist.
Rakenduse suurim praktiline tugevus on ligipääsetavus: pangateenused on telefonis olemas siis, kui arvutit ei ole käepärast. Suurim piirang on sama mobiilsus. Kui levi katkeb, aku saab tühjaks või kasutaja teeb toimingu liiga kiirustades, muutub mugavus ebakindluseks. Seetõttu ei kasutaks ma seda hooletult, vaid planeeriksin olulised toimingud stabiilse ühendusega hetkele.
Minu soovitus: vali MariBank PH, kui vajad Filipiinide panganduseks telefoni kaudu kiiret ja igapäevast ligipääsu; vali teine lahendus, kui vajad võrguühenduseta töökindlust, mitme panga koondamist või põhjalikku eelarveanalüüsi. Õigete ootustega on see tasuta rakendus, mida on lihtne oma mobiilsesse rutiini sobitada, kuid ühendus peab jääma teadlikult kasutaja enda kontrolli alla.
Plussid
- Konto avamine on mugav ja täielikult rakenduses tehtav.
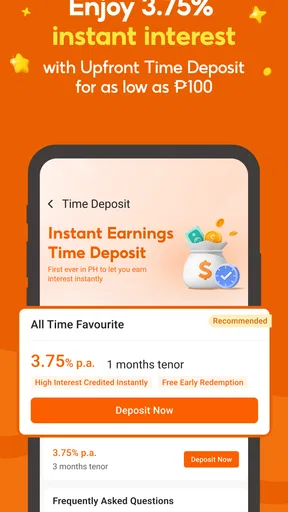
- Rakendus pakub hoiustele konkurentsivõimelisi intressimäärasid.
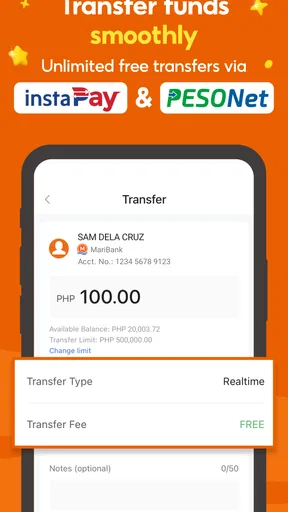
- Raha ülekanded teistele pankadele on lihtsad ja kiired.
- Selge kasutajaliides sobib ka digipanganduse algajatele.
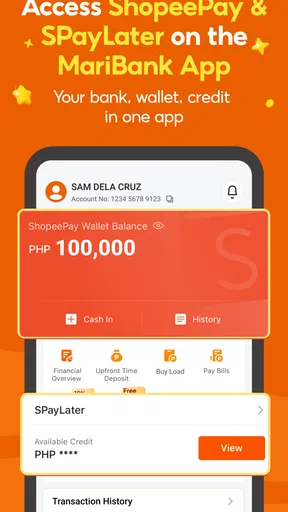
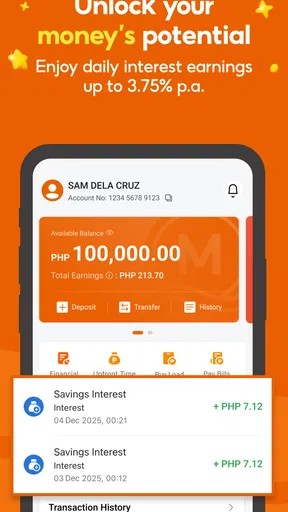
- Rakenduses saab mugavalt jälgida saldot ja tehingute ajalugu.
Miinused
- Teenused on peamiselt mõeldud Filipiinide elanikele.
- Kasutamiseks on vaja usaldusväärset internetiühendust.
- Klienditugi ei pruugi olla saadaval eesti keeles.
- Mõne tehingu puhul võivad kehtida limiidid või tasud.
- Konto kasutamine sõltub rakenduse ja isikutuvastuse toimimisest.
Korduma kippuvad küsimused: MariBank PH (SeaBank)
Mis on MariBank PH ehk SeaBank ja kellele see mõeldud on?
MariBank PH, mida tunti varem SeaBankina, on Filipiinidel tegutsev digitaalne pank, mille teenuseid saab kasutada peamiselt mobiilirakenduse kaudu. See on mõeldud kasutajatele, kes soovivad avada hoiukonto, hallata raha, teha ülekandeid ning jälgida tehinguid ilma tavapanka külastamata. Enne registreerimist tasub kontrollida, kas teenus on sinu elukohas ja isikut tõendavate dokumentidega kasutatav.
Kuidas MariBank PH rakenduses konto avamine ja isiku tuvastamine toimub?
Konto avamine algab tavaliselt telefoninumbri kinnitamisest ning isikuandmete ja kehtiva isikut tõendava dokumendi esitamisest. Rakendus võib paluda teha näopildi või lühikese video, et võrrelda kasutaja isikut dokumendiga. Kontrollimise kiirus sõltub andmete õigsusest ja süsteemi koormusest. Konto kasutamiseks peab taotleja vastama panga vanuse-, elukoha- ja muudele nõuetele.
Milliseid teenuseid ja funktsioone MariBank PH pakub?
MariBank PH rakenduses saab üldjuhul vaadata kontojääki, jälgida tehinguajalugu, teha rahaülekandeid ning hallata hoiuseid ja muid panga pakutavaid teenuseid. Mõnel juhul on saadaval ka deebetkaardi või virtuaalse kaardi funktsioonid, arvete tasumine ja raha lisamine erinevate kanalite kaudu. Täpsed võimalused võivad muutuda vastavalt Filipiinide regulatsioonidele, kasutaja konto staatusele ja rakenduse uuendustele.
Kas MariBank PH kasutamine on turvaline ja kuidas kontot kaitsta?
MariBank PH kasutab digipangale omaseid turvameetmeid, näiteks sisselogimise kinnitamist, ühekordseid koode ja seadmega seotud turvakontrolle. Sellest hoolimata peab kasutaja ise vältima PIN-koodi, parooli ja kinnituskoodide jagamist. Rakendus tuleks alla laadida ainult ametlikust rakenduste poest, telefoni tarkvara ajakohasena hoida ning kahtlaste sõnumite ja linkide puhul ettevaatlik olla. Panga töötajad ei tohiks küsida sinu täielikku turvakoodi.
Millised tasud, piirangud ja võimalikud probleemid võivad MariBank PH kasutamisel tekkida?
Kuigi digitaalpank võib pakkuda mõnele teenusele madalamaid või nulltasusid, ei tähenda see, et kõik toimingud oleksid tasuta. Tasud ja piirangud võivad kehtida raha lisamisele, väljamaksetele, ülekannetele, kaartidele või teatud limiitide ületamisele. Samuti võivad esineda hooldustööd, viivitused ja konto täiendava kontrolli vajadus. Enne suurema summa ülekandmist vaata rakendusest või ametlikult veebilehelt kehtiv hinnakiri ja tingimused.


